Maskinerne i en virksomhedshandel
- Domstolsstyrelsen
- 25+ år
- USPAP
- 15 år med specialudstyr
Køber, sælger og deres rådgivere skal bruge et tal, de kan stole på, når en virksomhed handles. I en virksomhedshandel bliver driften regnet igennem grundigt: omsætning, indtjening, goodwill, kundeforhold. Maskinerne står tit som en enkelt linje i anlægskartoteket til bogført værdi, og den værdi er et resultat af afskrivningsregler, ikke af hvad udstyret er værd.
Ved et aktivsalg, hvor de enkelte aktiver overdrages, bliver det et problem. Skal der fastsættes mer- eller mindreværdier i forhold til de bogførte tal, skal nogen kunne begrunde dem. Det gælder både for handlen og for den skattemæssige behandling bagefter.
Et tal begge parter kan bruge
Når køber og sælger har hver sin opfattelse af maskinernes værdi, ender forhandlingen ofte med at handle om noget, ingen af parterne egentlig har forudsætninger for at afgøre.
En uafhængig vurdering flytter diskussionen fra holdning til dokumentation. Vores vurdering er uvildig og upartisk.
Hvad vi gennemgår
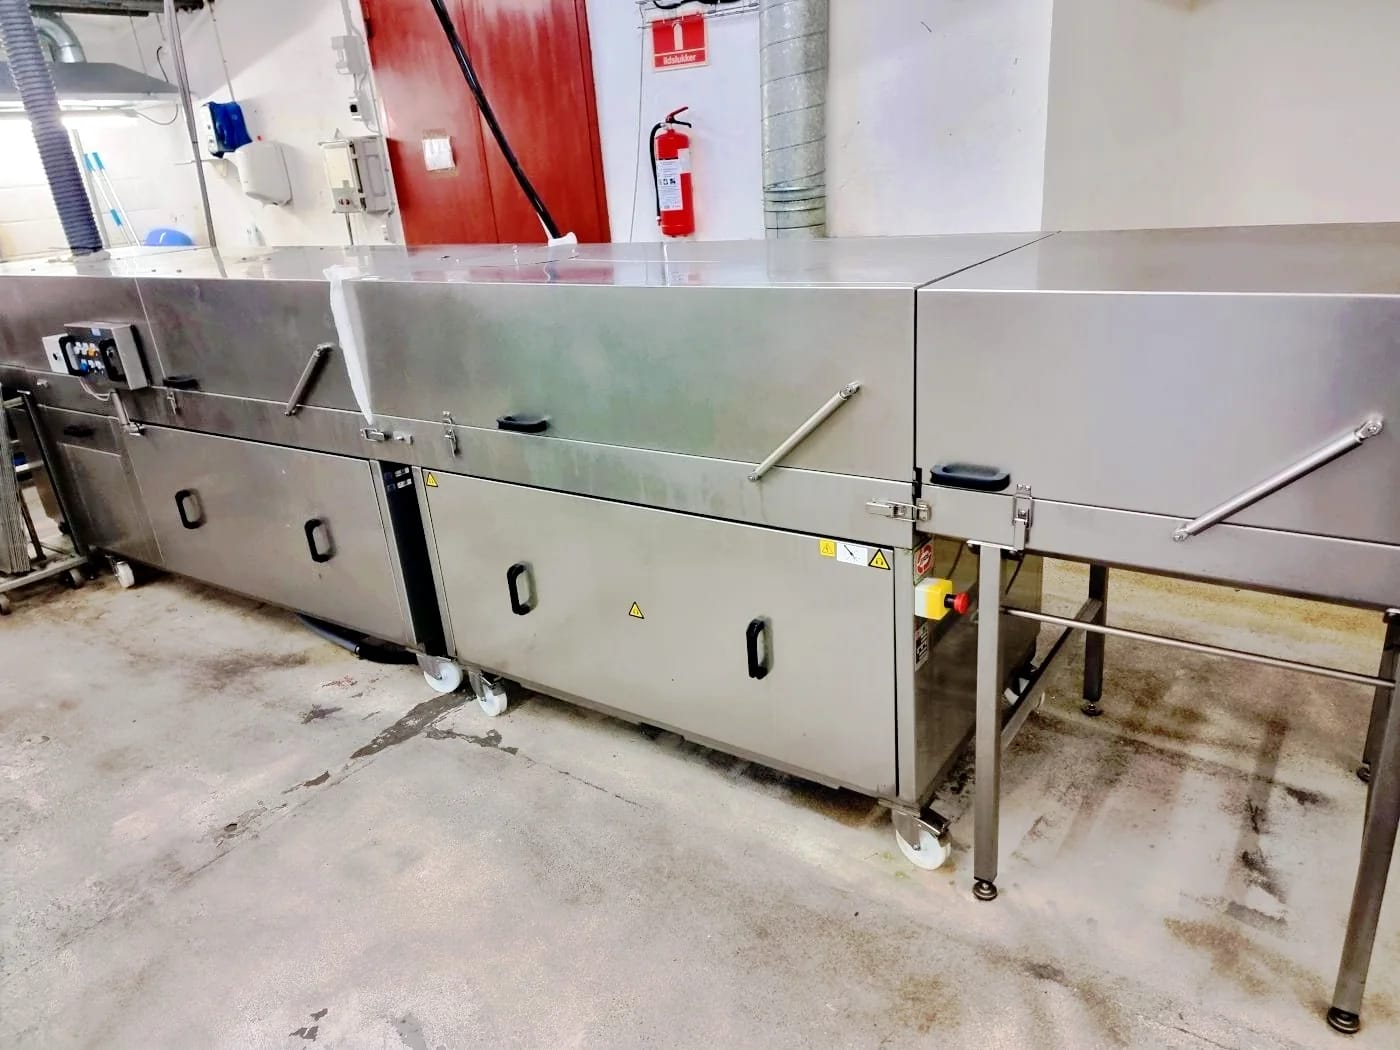
Vi gennemgår maskinparken fysisk og udarbejder en aktivliste med fabrikat, type, årgang, stand og vurderet værdi pr. enhed. Undervejs noterer vi det, der har betydning for værdien og ikke fremgår af kartoteket: slid, manglende servicehistorik, ombygninger, eller udstyr der reelt er taget ud af drift.
Ændringer i ejerkredsen
Ved ændringer i ejerkredsen skal værdien kunne tåle kontrol fra skattemyndighederne. Derfor viser rapporten, hvordan værdien er fundet, og hvilken værdidefinition der er brugt.